Crédit Banque Casino : le guide complet des offres FLOA Bank en 2026
 Available in US
Banque Casino n’est plus une enseigne de casino. L’établissement de crédit distribuant les prêts autrefois associés à ce nom est devenu FLOA Bank, filiale de BNP Paribas, et l’ensemble de ses contrats, cartes et réserves ont suivi le mouvement. Cette page décortique ce que propose réellement FLOA Bank à l’emprunteur français en 2026 : crédit à la consommation, réserve renouvelable, rachat de crédits, cartes enseigne (Casino, Cdiscount, Gold) et paiement fractionné.
Données à jour au septembre 9, 2026, vérifiées sur le site officiel FLOA, Service-public.gouv.fr et Banque de France.
Ce que cache le nom « crédit Banque Casino »
Derrière l’enseigne Casino se cache un établissement de crédit devenu FLOA Bank, filiale BNP Paribas — ni un casino de jeux, ni un organisme de crédit classique. La confusion est entretenue par le nom, pas par la nature du produit. Banque Casino distribuait depuis les rayonnages de l’enseigne Casino des crédits à la consommation adossés à une carte de paiement. Ce prêteur a été absorbé dans l’organigramme de BNP Paribas et rebaptisé FLOA Bank. Les contrats en cours au moment du changement ont été transférés sans rupture, mais tout nouveau dossier se traite désormais sous la marque FLOA.
L’établissement revendique plus de 10 millions de clients en Europe et affiche une note de 3,7 sur 5 sur Trustpilot, sur plus de 20 000 avis, un volume qui en dit moins sur la qualité du service que sur l’ancienneté et l’exposition de la marque. Le profil emprunteur type correspond à un particulier solvable, disposant de revenus stables et d’un taux d’endettement inférieur au seuil généralement appliqué par le marché — pas à un client en recherche de financement de dernier recours.
De Banque Casino à FLOA Bank : pourquoi votre crédit porte deux noms
Le changement de marque est récent et sème la confusion chez les emprunteurs : un contrat ouvert sous l’enseigne Banque Casino se gère désormais depuis l’espace client FLOA, et toute nouvelle souscription sort sous la marque FLOA Bank. Le rachat par BNP Paribas ne modifie pas les conditions des contrats existants : les taux, les échéances et les conditions tarifaires restent ceux signés à l’origine, seul l’émetteur change de nom commercial.
Cette continuité explique pourquoi l’on trouve encore en ligne des avis « Banque Casino » qui désignent en réalité FLOA Bank — les deux noms couvrent le même établissement, l’un historique, l’autre actuel. Pour l’emprunteur, cela ne change rien d’autre que la marque qui figure sur les nouveaux documents et le site à utiliser pour gérer le dossier.
Le crédit bancaire adossé au Groupe Casino : ce qui change (ou pas) pour vous
Le lien avec l’enseigne Casino n’est pas qu’une affaire de nom. Le crédit FLOA se souscrivait directement en caisse chez Casino et Géant Casino, un canal de distribution qui reste proposé pour les offres en magasin. La carte Casino, distribuée par FLOA, fonctionne comme moyen de paiement dans l’enseigne et au-delà, et son utilisation en magasin Casino peut donner droit à des avantages liés au programme de fidélité.
Juridiquement, FLOA Bank est une filiale de BNP Paribas, pas du Groupe Casino. La séparation entre les deux entités est nette : d’un côté la grande distribution, de l’autre un établissement de crédit agréé. Pour l’emprunteur, cela signifie que la solidité du prêteur s’apprécie au regard de BNP Paribas et non du Groupe Casino, dont la santé financière a connu des soubresauts ces dernières années.
À qui s’adresse le crédit Banque Casino — profil type et conditions d’accès
Le crédit FLOA n’est pas universel. L’accès à un crédit à la consommation classique suppose des revenus stables, un taux d’endettement inférieur au plafond généralement admis sur le marché et l’absence d’inscription au FICP (Fichier des incidents de remboursement des crédits aux particuliers). Ces critères ne sont pas chiffrés produit par produit dans les sources publiques : ils relèvent de la politique d’octroi interne de FLOA et varient selon le profil.
Le cadre légal du crédit à la consommation impose par ailleurs un ensemble de mentions obligatoires — TAEG, taux débiteur, mensualités, durée — et le prêteur doit justifier d’un agrément d’établissement de crédit. À partir du 20 novembre 2026, de nouvelles obligations viendront renforcer l’information due à l’emprunteur et couvrir explicitement les mini-crédits et le paiement fractionné. Le dossier de souscription demande habituellement des justificatifs d’identité, de revenus et de domicile, sans qu’un inventaire exhaustif soit publié.
FLOA en un coup d’œil : le tableau comparatif des solutions de crédit
Avant d’entrer dans le détail de chaque produit, ce tableau pose le panorama des quatre grandes solutions FLOA. Les écarts de montants et de durées donnent une idée immédiate de l’outil adapté à chaque besoin.
| Solution de crédit | Montant maximum | Durée maximale | Condition tarifaire |
|---|---|---|---|
| Crédit à la consommation | — | — | TAEG fixe selon profil |
| Crédit renouvelable | 500 € à 6 000 € | 6 à 60 mois | TAEG révisable 23,52 % (exemple 3 000 €) |
| Rachat de crédits conso | jusqu’à 75 000 € | jusqu’à 180 mois (15 ans) | Taux non public, sur devis |
| Carte enseigne Casino / Cdiscount | adossée au renouvelable | adossée au renouvelable | Cotisation 1,25 €/mois |
Le crédit à la consommation classique fonctionne par montant et durée fixes, avec un TAEG figé à la souscription. Le crédit renouvelable, lui, ouvre une réserve réutilisable, et c’est sur cette enveloppe que porte le TAEG élevé de 23,52 % cité en exemple. Le rachat de crédit peut aller jusqu’à 75 000 € sur 15 ans, une durée qui allège la mensualité mais gonfle le coût total. Enfin, les cartes enseigne (Casino, Cdiscount) reposent sur le même mécanisme de renouvelable, facturé 1,25 € par mois.
FLOA Bank : qui prête, sous quel statut
Poser l’identité du prêteur avant d’examiner ses produits évite bien des confusions. FLOA Bank est un établissement de crédit agréé en France, filiale du groupe BNP Paribas. L’agrément d’établissement de crédit, délivré par l’Autorité de contrôle prudentiel et de résolution (ACPR), est ce qui autorise FLOA à distribuer des crédits à la consommation et des moyens de paiement adossés.
Le volume de 10 millions de clients en Europe annoncé par FLOA traduit à la fois l’ancienneté de l’enseigne et sa pénétration dans le commerce de détail via les cartes enseigne. Il ne vaut pas garantie de qualité de service — la note Trustpilot de 3,7 sur 5 porte sur l’expérience agrégée, tous produits confondus. Ce qui distingue FLOA d’un courtier ou d’un organisme de crédit non agréé, c’est précisément son statut d’établissement de crédit filiale d’un groupe bancaire majeur.
Floa Pay : fractionner ses achats sans souscrire un crédit
Le paiement fractionné 3x ou 4x est une alternative au crédit à la consommation classique, en ce sens qu’il évite la souscription d’un crédit distinct : le fractionnement est proposé directement au moment du paiement, en magasin ou en ligne. Ce mécanisme sera explicitement intégré au cadre du crédit à la consommation à partir du 20 novembre 2026, ce qui alignera son régime sur celui des autres crédits conso.
Concrètement, le paiement en plusieurs fois permet d’étaler la dépense sur trois ou quatre échéances rapprochées, sans procédure longue ni dossier complet. La différence avec un crédit renouvelable est nette : pas de réserve ouverte, pas d’engagement reconductible, juste un échelonnement d’une somme donnée, sur une courte durée. Pour les montants modestes, c’est souvent la solution la moins coûteuse.
Votre espace client FLOA : tout piloter en ligne
L’application et l’espace client concentrent l’essentiel des démarches : souscription en ligne pour les nouveaux dossiers, suivi du crédit en cours, consultation de l’échéancier, demande de remboursement anticipé et contact avec le service client. La souscription d’un crédit renouvelable en ligne déclenche le versement des fonds sous 48 heures minimum, hors délais bancaires.
Pour les emprunteurs habitués à gérer leurs comptes depuis un smartphone, l’espace client FLOA évite l’essentiel des appels et courriers. L’échéancier y est consultable à tout moment, le capital restant dû y figure, et les opérations courantes (modification de RIB, demande de documents) s’y font sans passer par le téléphone. C’est aussi par ce canal que s’effectue le remboursement anticipé, droit légal dont l’exercice reste encadré par les conditions du contrat.
La carte enseigne Casino by FLOA
La carte bancaire Casino, distribuée par FLOA, fonctionne comme une carte de crédit adossée à une réserve renouvelable. Sa cotisation mensuelle s’élève à 1,25 €, un tarif modeste qui correspond à un produit d’entrée de gamme. Dans l’enseigne Casino, elle sert de moyen de paiement et peut être liée au programme de fidélité.
Hors enseigne Casino, la carte fonctionne comme une carte de crédit classique, adossée au même contrat de crédit renouvelable sous-jacent. L’utilisateur paie ses achats au comptant via la carte, et c’est le crédit sous-jacent qui sert de support technique. Pour qui souhaite une carte de paiement universelle avec un lien direct à l’enseigne Casino, c’est le produit naturel.
La carte enseigne Cdiscount by FLOA
La carte Cdiscount est le pendant exact de la carte Casino, distribuée par le même FLOA Bank à la même cotisation de 1,25 € par mois. La logique est identique : carte adossée à un crédit renouvelable, utilisable chez Cdiscount et ailleurs, facturée au même tarif mensuel. La différence tient au réseau d’acceptation privilégié : Cdiscount pour l’une, Casino pour l’autre.
Pour les clients réguliers de Cdiscount qui cherchent une carte de crédit liée à leur enseigne de prédilection, c’est l’équivalent fonctionnel de la carte Casino. Le choix entre les deux dépend avant tout de l’enseigne fréquentée — les conditions tarifaires sont les mêmes.
Meilleurtaux : le comparateur crédit externe
Meilleurtaux est un comparateur indépendant spécialisé en crédit à la consommation, assurance emprunteur et rachat de crédit. Il permet de comparer les TAEG, montants et durées proposés par plusieurs établissements, FLOA inclus. L’intérêt est de situer l’offre FLOA par rapport au marché.
Utiliser Meilleurtaux en complément d’une simulation FLOA donne au lecteur un point de comparaison externe : si FLOA affiche un TAEG élevé sur le renouvelable, le comparateur montrera si ce niveau est dans la norme du marché ou s’il existe des alternatives moins chères. La neutralité du comparateur dépend de son modèle économique — Meilleurtaux vit des commissions d’apporteur d’affaires versées par les prêteurs, ce qui n’en fait pas un juge impartial mais un intermédiaire commercial qui affiche ses partenaires.
Capitaine-credit : le guide et les avis indépendants
Capitaine-credit est un site guide et avis spécialisé dans le décryptage des offres de crédit, dont celles de FLOA Bank. Il publie des analyses des conditions tarifaires, des avis clients et des comparatifs. Croisé avec Trustpilot, il offre un regard plus éditorial sur l’expérience emprunteur.
Pour qui cherche à comprendre les subtilités d’une offre FLOA avant de signer, Capitaine-credit apporte un décryptage qui complète la lecture des conditions générales. Le lecteur gagne à consulter ce type de guide en parallèle de l’avis officiel FLOA, pour avoir un contrepoint externe.
Service-public.gouv.fr : la référence légale
Le site officiel de l’administration française centralise les informations légales sur le crédit à la consommation : délai de rétractation, mentions obligatoires du contrat, obligations du prêteur, voies de recours en cas de litige. La page consacrée à la réforme du 20 novembre 2026 détaille les changements à venir sur les mini-crédits et le paiement fractionné.
Avant de signer un crédit FLOA, consulter Service-public.gouv.fr permet de vérifier que le contrat proposé respecte bien les obligations légales et de connaître ses droits en cas de difficulté. C’est la source de référence pour tout ce qui touche au cadre légal du crédit à la consommation en France.
Empruntis : le spécialiste du rachat de crédit
Empruntis est un courtier en ligne spécialisé dans la simulation de rachat de crédit. Il permet de comparer les offres de rachat de plusieurs établissements, dont FLOA. Les plafonds et durées affichés (jusqu’à 75 000 € sur 15 ans) correspondent au maximum théorique du marché, pas nécessairement à l’offre FLOA elle-même.
Pour qui envisage un rachat, simuler son dossier sur Empruntis en parallèle d’une simulation FLOA permet de vérifier que l’offre FLOA est compétitive par rapport au marché. Le courtier peut aussi proposer des alternatives si le rachat FLOA ne convient pas au profil.
Banque de France : l’interlocuteur en cas de difficulté
La commission de surendettement, dont le secrétariat est assuré par la Banque de France, est l’interlocuteur naturel d’un emprunteur qui ne peut plus faire face à ses mensualités. La procédure est gratuite et confidentielle, et son usage a fortement augmenté en 2025 : 148 013 dossiers déposés, en hausse de 9,8 % sur un an.
Pour tout emprunteur FLOA qui se trouve en difficulté de remboursement, la commission de surendettement est une voie de recours à connaître avant d’envisager les pires issues. La procédure peut aboutir à un plan de redressement ou, dans les cas les plus graves, à un effacement partiel des dettes.
Crédit conso FLOA : pourquoi un TAEG fixe se paie toujours en durée
Le crédit à la consommation FLOA affiche un taux fixe, ce qui rassure l’emprunteur : pas de mauvaise surprise, le coût est connu dès la souscription. Mais la durée d’engagement détermine le coût total du crédit — plus la durée s’allonge, plus le montant total des intérêts grimpe, même à TAEG constant. C’est la mécanique classique du crédit amortissable : à TAEG égal, doubler la durée d’un emprunt, c’est presque doubler le coût total.
Les montants simulables et les durées proposées varient selon le projet de l’emprunteur et son profil. Les sources publiques ne donnent pas de grille tarifaire exhaustive par palier de montant et de durée — le TAEG est personnalisé à la souscription. L’offre FLOA se souscrit aussi bien en magasin Casino et Géant Casino qu’en ligne, avec des délais et des justificatifs qui varient selon le canal.
Crédit conso ou crédit renouvelable : deux logiques de remboursement
Le choix entre crédit à la consommation classique et crédit renouvelable dépend du projet de l’emprunteur, pas du nom de l’offre. Le crédit conso fonctionne sur un montant fixe, des mensualités fixes et une durée fixe : on emprunte 5 000 € sur 36 mois, on rembourse 152 € par mois, point. Le crédit renouvelable, lui, ouvre une réserve de 500 € à 6 000 €, mobilisable par tranches, et chaque tirage se rembourse selon ses propres modalités.
Le crédit conso classique convient aux projets identifiés : un véhicule, des travaux, un équipement. Le crédit renouvelable convient aux besoins récurrents ou mal identifiés : une réserve disponible, qu’on utilise quand le besoin se présente. La différence de TAEG est considérable — le renouvelable FLOA affiche 23,52 % sur un exemple de 3 000 €, là où un crédit conso classique se négocie souvent en dessous de 10 %.
Les montants simulables : ce que le simulateur FLOA affiche (et ce qu’il ne dit pas)
Le simulateur FLOA, accessible en ligne, demande le montant souhaité, la durée envisagée et quelques éléments de profil. Il renvoie un TAEG personnalisé et une mensualité indicative, sur la base des informations fournies. L’assurance emprunteur reste facultative et s’ajoute le cas échéant au coût total.
Ce que le simulateur n’affiche pas, c’est le détail de l’assurance, les frais de dossier éventuels et l’impact d’une durée plus longue sur le coût total. Pour comparer deux simulations à TAEG égal, le lecteur doit calculer lui-même le coût total du crédit — ou utiliser un comparateur externe comme Meilleurtaux.
Souscrire en magasin Casino ou en ligne : l’offre au sein de l’enseigne
Le crédit FLOA reste accessible en caisse chez Casino et Géant Casino, un canal qui n’a pas été abandonné avec le passage à FLOA Bank. La souscription en magasin suit la loi sur le crédit à la consommation : information précontractuelle standardisée, délai de rétractation de 14 jours, mentions obligatoires sur le TAEG et le coût total.
Pour qui préfère un contact humain et un accompagnement en point de vente, ce canal reste pertinent. Pour qui souhaite aller vite et comparer, la souscription en ligne évite l’étape magasin et permet de multiplier les simulations avant engagement.
Pourquoi le crédit renouvelable FLOA coûte plus cher que son prix affiché
Le crédit renouvelable FLOA se présente comme une réserve souple, disponible en quelques clics, remboursable à son rythme. Mais sur l’exemple officiel de 3 000 € tirés d’une réserve de 6 000 €, le TAEG révisable atteint 23,52 % et le taux débiteur 21,13 %, hors assurance facultative. À ce niveau, le coût total du crédit sur 36 mois dépasse largement le simple remboursement du capital — il faut compter plusieurs centaines d’euros d’intérêts sur les 3 000 € empruntés.
Ce niveau de TAEG n’est pas une exception sur le segment du renouvelable : il reflète le risque plus élevé que prend le prêteur sur une enveloppe ouverte sans projet identifié. Le délai de versement affiché est de 48 heures minimum après souscription, hors délais bancaires — et il faut ajouter le délai légal de rétractation de 14 jours avant que les fonds ne soient effectivement mobilisables. Quant aux codes avantage et coupons, FLOA le confirme elle-même : il n’y en a pas.
Réserve de 500 à 6 000 € : les vrais chiffres du renouvelable FLOA
Le montant disponible sur la réserve dépend du plafond accordé par FLOA lors de l’ouverture du contrat, lui-même fonction du profil de l’emprunteur. La réserve peut être mobilisée en une fois ou par tranches, et chaque tirage fait l’objet d’un échéancier propre.
La durée de remboursement varie selon le montant tiré : 36 mois si le tirage est inférieur à 3 000 €, 60 mois si le tirage atteint ou dépasse 3 000 €. Cette progressivité de la durée explique pourquoi un petit tirage peut revenir plus cher en proportion qu’un tirage important, à TAEG égal — moins de temps pour amortir les intérêts fixes de mise en place.
Un exemple qui parle : 3 000 € tirés, 23,52 % de TAEG
FLOA publie sur son site un exemple type basé sur 3 000 € tirés d’une réserve de 6 000 €, remboursés sur 36 mois. Le TAEG révisable est de 23,52 %, le taux débiteur révisable de 21,13 %, hors assurance facultative. Ces deux chiffres caractérisent un crédit coûteux : le TAEG inclut tous les frais obligatoires, le taux débiteur est le taux nominal appliqué au capital restant dû.
La mention « révisable » signifie que FLOA peut faire évoluer le taux à la hausse comme à la baisse selon ses propres critères, sans renégociation du contrat. Pour l’emprunteur, c’est un risque à intégrer dès la signature : le TAEG de 23,52 % est celui du jour de l’exemple, pas une garantie sur la durée.
48 heures pour recevoir l’argent : le délai de versement en pratique
Le délai annoncé est de 48 heures minimum après souscription, hors délais bancaires. Cela signifie qu’entre la signature du contrat et la réception des fonds, il faut compter au minimum deux jours, plus les délais interbancaires. Le virement part de FLOA, il arrive sur le compte de l’emprunteur — chaque maillon de la chaîne ajoute son propre délai.
Au délai technique s’ajoute le délai légal de rétractation de 14 jours. FLOA le confirme dans sa communication officielle : les fonds sont mis à disposition à l’expiration de ce délai, pas immédiatement après la signature. Le calendrier complet entre la demande et la disponibilité effective des fonds dépasse donc deux semaines dans le meilleur des cas.
Code avantage FLOA : la vérité sur les promos et réductions
FLOA le dit clairement : il n’existe pas de code promotionnel, de coupon ou d’avantage chez FLOA. La marque ne pratique pas la promotion tarifaire sur ses crédits, contrairement à certains concurrents qui proposent des taux bonifiés à l’ouverture ou des offres de remboursement.
Pour qui cherche à réduire le coût d’un crédit FLOA, la seule voie est de comparer l’offre avec d’autres établissements via Meilleurtaux ou Empruntis, et de choisir le produit le moins cher pour son profil. Les frais de dossier, lorsqu’ils existent, varient selon les offres et sont mentionnés dans les conditions précontractuelles.
Rachat de crédit FLOA : regrouper ses dettes sans aggraver la note
Le rachat de crédit FLOA promet de regrouper plusieurs crédits à la consommation en un seul, avec une mensualité unique et une durée allongée. Le plafond affiché est de 75 000 € sur une durée maximale de 180 mois, soit 15 ans — des chiffres relayés par les comparateurs spécialisés comme Empruntis.
Cette durée de 15 ans réduit mécaniquement la mensualité, mais elle alourdit considérablement le coût total du crédit. Un rachat sur 15 ans coûte toujours plus cher que le même rachat sur 7 ou 10 ans, à TAEG égal. Le taux proposé par FLOA sur le rachat n’est pas public : il fait l’objet d’une simulation personnalisée, en fonction du profil et du montant à regrouper. Les crédits éligibles sont les crédits à la consommation, hors crédits immobiliers.
Jusqu’à 75 000 € sur 15 ans : les conditions du rachat FLOA
Le plafond de 75 000 € couvre la majorité des situations de rachat de crédits à la consommation pour un particulier moyen. Les types de crédits regroupables sont les crédits conso classiques, les crédits renouvelables et les encours de cartes associées. Les crédits immobiliers sont exclus du périmètre.
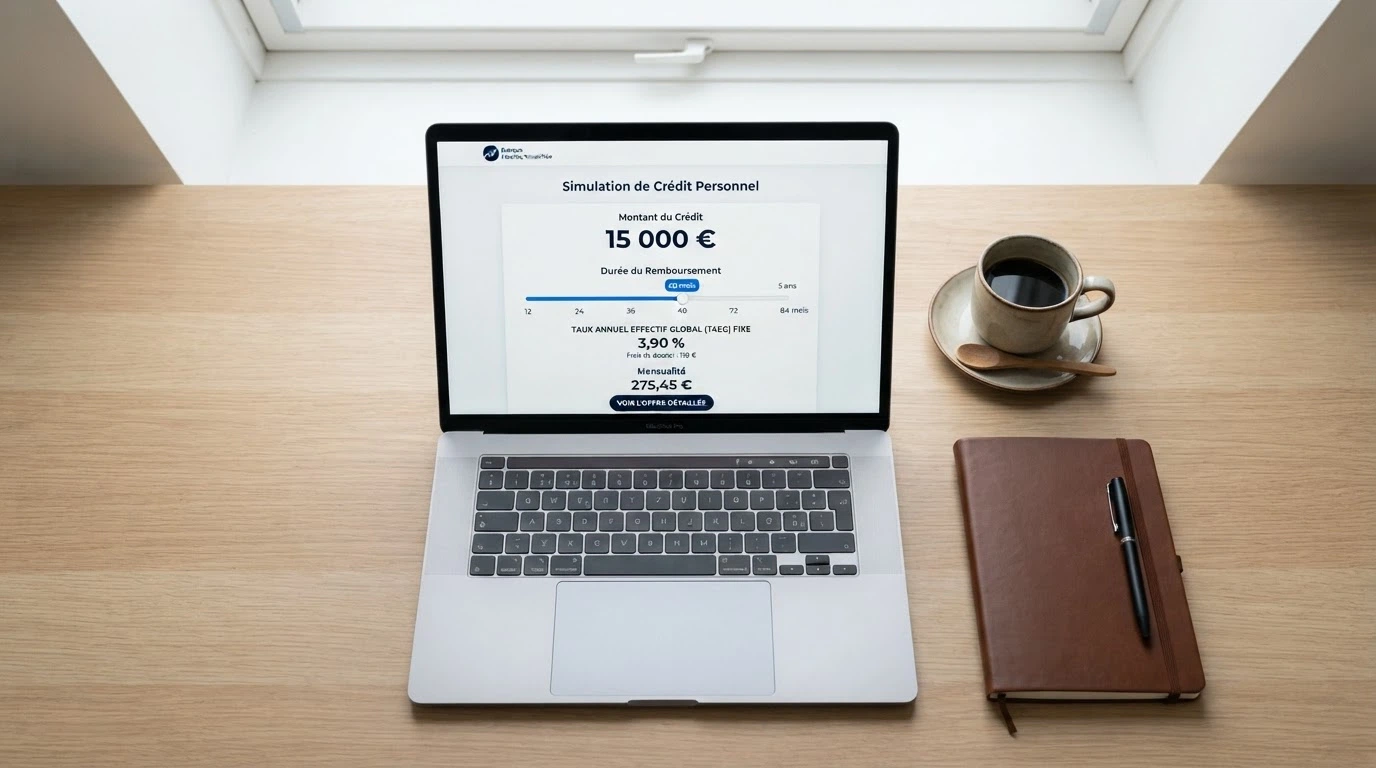
La durée maximale de 180 mois (15 ans) est une durée théorique, applicable aux dossiers les plus importants. Pour un rachat de 15 000 € sur 5 ans, la durée sera bien plus courte. C’est la simulation FLOA qui détermine la durée adaptée au profil et au montant.
La procédure de rachat pas à pas : de la simulation au déblocage
Le rachat de crédit suit un parcours en plusieurs étapes. La première est la simulation en ligne : l’emprunteur renseigne le montant total de ses crédits en cours et son profil, FLOA renvoie une première estimation. Vient ensuite la constitution du dossier : justificatifs d’identité, de revenus, de domicile, tableaux d’amortissement des crédits à regrouper.
Une fois le dossier complet, FLOA étudie la demande et propose une offre de rachat, avec un nouveau TAEG, une nouvelle durée et une nouvelle mensualité. Si l’emprunteur accepte, les fonds sont débloqués et FLOA rembourse directement les anciens crédits. À ce stade, le délai légal de rétractation de 14 jours s’applique comme pour toute souscription de crédit à la consommation.
Avis clients sur le rachat de crédit FLOA : ce qu’en disent les emprunteurs
La note Trustpilot de FLOA — 3,7 sur 5 sur plus de 20 000 avis — porte sur l’ensemble des produits de la marque, pas spécifiquement sur le rachat de crédit. Les sources publiques ne ventilent pas les avis par produit, ce qui empêche de savoir si les emprunteurs en rachat sont plus ou moins satisfaits que les autres.
Pour qui envisage un rachat FLOA, consulter les avis récents sur Trustpilot donne une idée de l’expérience agrégée, sans permettre de conclure spécifiquement sur le rachat. Croiser avec les avis publiés sur Capitaine-credit offre un regard éditorial complémentaire.
La carte Casino à 1,25 € par mois : le prix d’une carte, pas d’un crédit gratuit
La carte bancaire Casino distribuée par FLOA affiche une cotisation mensuelle de 1,25 €, un tarif modeste qui peut laisser penser à une carte de paiement classique. Mais derrière cette cotisation se cache un crédit renouvelable sous-jacent : la carte est adossée à un contrat de crédit, qui peut être activé ou non selon l’usage. La cotisation mensuelle est acquise quoi qu’il arrive, que le crédit soit utilisé ou pas.
Pour qui cherche une simple carte de paiement liée à l’enseigne Casino, c’est un produit adapté. Pour qui veut éviter tout risque d’endettement, il faut comprendre que la carte ouvre une réserve de crédit — et que la tentation de l’utiliser est mécaniquement intégrée au produit. La résiliation de la carte suit une procédure formelle : lettre recommandée avec accusé de réception, préavis, restitution de la carte.
Ce que la carte Casino permet (et ce qu’elle ne permet pas)
La carte Casino fonctionne au quotidien comme un moyen de paiement chez Casino et ailleurs, en France comme à l’étranger. Elle est adossée à un crédit renouvelable qui peut être activé au moment du paiement, offrant une certaine souplesse. Le paiement comptant via la carte est toujours possible, sans déclencher le crédit sous-jacent.
Ce que la carte ne permet pas, c’est de fonctionner comme une carte bancaire classique sans aucun lien avec un crédit. La souscription ouvre un contrat de crédit renouvelable — même si l’emprunteur n’utilise jamais la réserve, il reste engagé sur le contrat. Le TAEG du crédit sous-jacent, s’il est activé, peut atteindre les niveaux élevés du segment.
Carte Casino, Carte Cdiscount, Carte Gold : le match des cotisations
FLOA décline trois cartes à trois niveaux de prix et de service. Le tableau ci-dessous résume les cotisations.
| Carte | Cotisation mensuelle |
|---|---|
| Carte bancaire Casino | 1,25 € |
| Carte bancaire Cdiscount | 1,25 € |
| Carte Gold FLOA | 4,50 € |
Les cartes Casino et Cdiscount sont au même tarif de 1,25 € par mois, liées respectivement à l’enseigne Casino et à l’enseigne Cdiscount. La Carte Gold, à 4,50 € par mois, ajoute un programme de cashback : 2 % sur les achats chez Casino et Cdiscount, 1 % chez les autres enseignes partenaires du programme. Le choix entre les trois dépend du profil d’achat : pour qui fréquente régulièrement Casino et Cdiscount et dépense suffisamment, la Gold peut être rentabilisée par le cashback.
Résilier sa carte Casino : la procédure à suivre
La résiliation d’une carte de crédit FLOA obéit à des règles précises. L’emprunteur adresse une lettre recommandée avec accusé de réception au service client FLOA, en indiquant son numéro de contrat et sa demande de résiliation. Un préavis s’applique, dont la durée figure dans les conditions générales du contrat. La carte doit être restituée, découpée ou renvoyée selon les instructions de FLOA.
Une fois la résiliation effective, le contrat de crédit renouvelable sous-jacent est clos — sous réserve du remboursement intégral du solde restant. L’emprunteur continue à rembourser les éventuelles mensualités en cours jusqu’à extinction du solde. La procédure est encadrée par le droit français du crédit à la consommation.
La carte Géant Casino : même émetteur, mêmes règles
La carte Géant Casino est une déclinaison directe de la carte Casino, distribuée par le même FLOA Bank. Le fonctionnement est identique : carte de crédit adossée à un contrat de crédit renouvelable, cotisation de 1,25 € par mois, souscription possible en magasin Géant Casino. La différence tient au réseau d’acceptation privilégié : Géant Casino pour l’une, Casino pour l’autre.
Pour qui fréquente Géant Casino plutôt que les supermarchés Casino classiques, la carte Géant Casino est l’équivalent fonctionnel. Les conditions tarifaires sont les mêmes, et la souscription en magasin suit les mêmes règles d’information précontractuelle.
Avis FLOA : 3,7 sur 5 et 10 millions de clients, ce que les notes ne racontent pas
FLOA affiche une note de 3,7 sur 5 sur Trustpilot, sur plus de 20 000 avis, et revendique plus de 10 millions de clients en Europe. Ces deux chiffres brossent un portrait favorable en apparence, mais ils méritent d’être lus avec distance.
La note agrégée de 3,7 sur 5 porte sur l’ensemble des produits FLOA : crédit conso, renouvelable, rachat, cartes enseigne, paiement fractionné. Elle ne ventile pas par produit, ce qui empêche de savoir si les clients du renouvelable sont plus mécontents que ceux du crédit conso, ou inversement. Les 10 millions de clients traduisent un volume cumulé sur plusieurs années, pas une satisfaction instantanée. La nature des avis en ligne biaise aussi la lecture : les mécontents s’expriment plus volontiers que les satisfaits, ce qui tire les notes vers le bas.
Ce que disent les avis crédit Banque Casino / FLOA
Les avis en ligne mélangent plusieurs dimensions : produit (crédit, carte, rachat), époque (Banque Casino avant le changement de marque, FLOA après), et canal (souscription en ligne, en magasin, gestion via l’espace client). Trier le signal du bruit demande de lire les avis récents et de privilégier ceux qui portent sur le produit spécifique auquel on s’intéresse.
La distinction entre avis « Banque Casino » et avis « FLOA » est souvent factuelle : avant le changement de marque, les avis parlent de Banque Casino ; après, ils parlent de FLOA Bank. Le contenu est similaire, l’auteur est souvent le même, le produit n’a pas changé de nature. Pour une lecture éclairée, la période de l’avis compte plus que le nom utilisé.
FLOA est-elle fiable ? Solidité BNP Paribas, agrément et recours
La fiabilité de FLOA repose sur trois piliers. D’abord, l’adossement à BNP Paribas, premier groupe bancaire français, garantit la solidité financière du prêteur. Ensuite, l’agrément d’établissement de crédit, délivré par l’ACPR, autorise FLOA à exercer son activité et la soumet à des obligations prudentielles. Enfin, les voies de réclamation et de médiation existent en cas de litige : service client FLOA d’abord, médiateur bancaire ensuite.
Ce qui distingue FLOA d’un courtier ou d’un organisme non agréé, c’est précisément ce statut d’établissement de crédit agréé. Les contrats signés avec FLOA sont encadrés par le droit français du crédit à la consommation, avec toutes les protections que cela implique : délai de rétractation, mentions obligatoires, obligation de proposer des mesures adaptées en cas de difficulté avant tout contentieux.
Votre espace client FLOA : tout ce que vous réglez sans décrocher le téléphone
L’espace client FLOA et l’application mobile associée concentrent l’essentiel des démarches : suivi du crédit, consultation de l’échéancier, demande de remboursement anticipé, contact avec le service client. Pour qui est habitué à gérer ses comptes en ligne, cela évite l’essentiel des appels et des courriers.
Le suivi du crédit donne accès à l’échéancier complet : montant des mensualités, date des prélèvements, capital restant dû à chaque étape. Le remboursement anticipé se demande via l’espace client, sous réserve du respect des conditions contractuelles. Pour les demandes plus complexes ou en cas de litige, le contact par courrier postal reste possible, à l’adresse fournie par FLOA.
Suivre son crédit en ligne : échéancier, mensualités et capital restant dû
L’espace client affiche l’échéancier du crédit en cours, avec le détail de chaque mensualité : part de capital, part d’intérêts, capital restant dû après échéance. Cette vue permet de suivre l’amortissement du crédit et d’anticiper l’impact d’un remboursement anticipé.
Pour détecter une anomalie — un prélèvement en double, un montant de mensualité incorrect, un capital restant dû qui ne correspond pas à l’échéancier — l’espace client est le bon point de départ. La majorité des erreurs de gestion se règlent via ce canal, sans avoir à appeler le service client.
Remboursement anticipé : votre droit, la procédure et les frais éventuels
Le remboursement anticipé est un droit légal de l’emprunteur français en crédit à la consommation. Il permet de solder tout ou partie du capital restant dû avant l’échéance prévue. La demande se fait via l’espace client ou par courrier, et FLOA est tenue d’y répondre dans un délai encadré.
Des frais ou une indemnité de remboursement anticipé peuvent s’appliquer selon les conditions du contrat. Le code de la consommation encadre ces frais : ils ne peuvent pas dépasser un certain pourcentage du capital restant dû, et sont plafonnés selon la durée restant à courir. Pour connaître le montant exact applicable à son dossier, l’emprunteur doit consulter ses conditions particulières ou demander une simulation à FLOA.
Contacter FLOA : téléphone, courrier et réclamation
Les coordonnées de contact FLOA sont disponibles sur le site officiel : numéro de téléphone du service client, adresse postale pour les courriers, formulaire de contact en ligne. Pour une démarche simple (question sur une mensualité, demande de document), le téléphone ou l’espace client suffisent. Pour une réclamation formelle, le courrier recommandé avec accusé de réception est recommandé, afin de garder une trace écrite.
En cas de litige non résolu par le service client, l’emprunteur peut saisir le médiateur bancaire. FLOA, en tant qu’établissement de crédit, est tenue de proposer une voie de médiation. Le délai de réponse du médiateur est encadré, et sa saisine est gratuite pour l’emprunteur.
Les justificatifs demandés selon la démarche
Chaque démarche chez FLOA demande son lot de justificatifs. Pour une souscription de crédit à la consommation, il faut généralement fournir une pièce d’identité, un justificatif de domicile, les trois derniers bulletins de salaire ou le dernier avis d’imposition, et un RIB. Pour un rachat de crédit, s’ajoutent les tableaux d’amortissement des crédits à regrouper.
Pour une résiliation de carte ou de crédit, une copie du contrat et un courrier signé suffisent. Pour une demande de remboursement anticipé, l’espace client permet de générer la demande avec les éléments du dossier. Dans tous les cas, préparer les documents en amont accélère le traitement.
Crédit FLOA refusé ou en retard : vos droits avant la case surendettement
Un refus de crédit FLOA n’est pas une impasse. La loi protège l’emprunteur à plusieurs niveaux : droit de connaître le motif du refus, obligation pour le prêteur de proposer des mesures adaptées en cas de difficulté, recours gratuit à la commission de surendettement en dernier ressort.
Les motifs de refus les plus fréquents sont l’inscription au FICP, un taux d’endettement jugé trop élevé, des revenus insuffisants ou instables, ou une garantie insuffisante. FLOA n’est pas tenue de publier sa grille d’octroi : chaque dossier est évalué individuellement. Mais le refus doit être motivé — l’emprunteur a le droit de connaître les raisons qui ont conduit à la décision.
Pourquoi un crédit FLOA peut être refusé
Le FICP (Fichier des incidents de remboursement des crédits aux particuliers) recense les emprunteurs ayant connu des incidents de remboursement. Une inscription au FICP bloque mécaniquement l’accès à de nombreux crédits à la consommation. Le taux d’endettement, généralement plafonné autour de 33 % des revenus, est un autre motif classique de refus : si les charges de crédit dépassent ce seuil, l’établissement refusera le nouveau dossier.
D’autres motifs peuvent intervenir : ancienneté professionnelle insuffisante, type de contrat de travail (CDD vs CDI), garanties demandées selon le montant. Pour un crédit de faible montant, les exigences sont souvent moins strictes que pour un rachat de 75 000 €. Le droit de connaître le motif du refus est codifié : l’emprunteur peut demander à FLOA les raisons de la décision, et l’établissement est tenu de répondre.
Difficultés de remboursement : les solutions avant le surendettement
Avant d’en arriver à la commission de surendettement, plusieurs leviers existent. FLOA peut proposer un report d’échéance (saut d’une ou plusieurs mensualités), un rééchelonnement (allongement de la durée avec mensualités réduites), ou une suspension temporaire du crédit. Ces options amiables sont à négocier avec le service client dès les premiers signes de difficulté.
La loi impose à FLOA, comme à tout prêteur à la consommation, de proposer des mesures adaptées avant tout contentieux. Cette obligation, renforcée par la réforme du 20 novembre 2026, ouvre un droit à l’emprunteur : en cas d’impayé, FLOA doit chercher une solution amiable avant de saisir la justice. Le médiateur bancaire peut intervenir si FLOA ne propose pas de solution satisfaisante.
La commission de surendettement : gratuite, confidentielle, efficace
La commission de surendettement, dont le secrétariat est assuré par la Banque de France, est l’interlocuteur naturel d’un emprunteur qui ne peut plus faire face à ses échéances. La procédure est entièrement gratuite et confidentielle : pas de frais de dossier, pas de publicité de la démarche.
En 2025, 148 013 dossiers de surendettement ont été déposés en France, en hausse de 9,8 % sur un an. Cette hausse traduit l’augmentation des difficultés financières des ménages, pas un défaut de la procédure. Les issues possibles sont un plan de redressement (rééchelonnement des dettes sous contrôle de la commission) ou, dans les cas les plus graves, un effacement partiel des dettes.
Comment nous évaluons les solutions de crédit FLOA
Cette page s’appuie sur des sources officielles et tierces pour décrire les offres FLOA : site officiel FLOA, Service-public.gouv.fr, Banque de France, comparateurs indépendants (Meilleurtaux, Empruntis) et guides spécialisés (Capitaine-credit). Aucune notation ni classement des produits entre eux n’est proposé — l’objectif est de donner au lecteur les éléments nécessaires à sa propre décision.
Les critères d’évaluation sont la transparence du TAEG, la clarté des conditions contractuelles, l’existence de recours en cas de litige et la solidité du prêteur. Aucun de ces critères n’est pondéré chiffrément : il s’agit d’une lecture qualitative, pas d’une note sur 100. Les limites de l’analyse sont connues : les données publiques ne ventilent pas les avis clients par produit, et le statut d’agrément de certaines entités n’a pas été vérifié individuellement pour cette page.
Votre crédit Banque Casino en 2026 : ce qu’il faut retenir avant de signer
Le crédit FLOA n’est ni le moins cher ni le plus risqué du marché. C’est un crédit adossé à BNP Paribas, avec un TAEG qui peut dépasser 20 % sur le renouvelable, des cartes enseigne à 1,25 € par mois, et un parcours client entièrement numérisé. La décision de signer ou non appartient à l’emprunteur — cette page ne pousse ni vers FLOA ni vers un concurrent.
Trois chiffres méritent d’être vérifiés avant toute signature : le TAEG (qui détermine le coût réel), la durée totale (qui amplifie ou limite ce coût) et le coût total du crédit (qui additionne capital et intérêts). Le crédit renouvelable est un produit à utiliser en connaissance de cause : sa souplesse a un prix, et ce prix peut atteindre 23,52 % de TAEG sur l’exemple officiel. Les alternatives à considérer incluent le crédit à la consommation classique (souvent moins cher à TAEG égal) et les comparateurs externes (Meilleurtaux, Empruntis), qui permettent de situer l’offre FLOA sur le marché. Le délai légal de rétractation de 14 jours reste le filet de sécurité ultime : il permet de revenir sur sa décision sans pénalité, et les fonds ne sont de toute façon pas débloqués avant son expiration.
Questions fréquentes
Faut-il choisir le crédit conso ou le crédit renouvelable FLOA selon son projet ?
Le crédit à la consommation classique convient aux projets identifiés — un montant fixe, une durée fixe, un TAEG fixe à la souscription. Le crédit renouvelable FLOA, plafonné de 500 € à 6 000 €, convient aux besoins récurrents ou mal identifiés, mais son TAEG peut atteindre 23,52 % sur l’exemple officiel de 3 000 €. Le choix dépend du projet, pas de la marque : identifiez votre besoin, puis choisissez le produit dont le mécanisme correspond.
Quel TAEG s’applique au crédit renouvelable FLOA en 2026 et le taux est-il révisable ?
FLOA publie un exemple de 3 000 € tirés d’une réserve de 6 000 € avec un TAEG révisable de 23,52 % et un taux débiteur révisable de 21,13 %, hors assurance facultative. Le terme « révisable » signifie que FLOA peut faire évoluer le taux à la hausse comme à la baisse selon ses critères. Le TAEG effectif dépend du profil de l’emprunteur et n’est confirmé qu’à la souscription, via la simulation personnalisée.
Comment fonctionne le paiement en 3 ou 4 fois avec FLOA et pour quels montants ?
Le paiement fractionné 3x ou 4x proposé par Floa Pay permet d’étaler une dépense sur trois ou quatre échéances rapprochées, sans souscription d’un crédit renouvelable. Il s’applique aux achats en magasin ou en ligne, pour des montants généralement modestes. Ce mécanisme sera explicitement intégré au cadre du crédit à la consommation à partir du 20 novembre 2026, avec de nouvelles obligations d’information pour les prêteurs.
Comment déposer une réclamation auprès de FLOA Bank et sous quel délai obtenir une réponse ?
La réclamation se fait par courrier recommandé avec accusé de réception, adressé au service client FLOA, en précisant le numéro de contrat et l’objet du litige. FLOA est tenue d’accuser réception sous 10 jours et de répondre sous 2 mois. En cas de réponse insatisfaisante, l’emprunteur peut saisir gratuitement le médiateur bancaire, dont la saisine est ouverte si la réclamation écrite n’a pas abouti.
Quelles aides et procédures existent en cas de difficulté de remboursement d’un crédit FLOA ?
Plusieurs leviers existent avant la commission de surendettement : report d’échéance, rééchelonnement, suspension temporaire, à négocier avec FLOA. La loi oblige le prêteur à proposer des mesures adaptées avant tout contentieux. En dernier recours, la commission de surendettement (secrétariat Banque de France) est gratuite et confidentielle : 148 013 dossiers y ont été déposés en 2025, en hausse de 9,8 % sur un an.
Paiements – casinoenligne-sansdepotminimum
Contenu créé par l'équipe «casinoenligne-sansdepotminimum»